Samochód można kupić za gotówkę, sfinansować kredytem albo użytkować na podstawie umowy leasingowej. Gdy ktoś pyta, co to leasing, najkrótsza odpowiedź brzmi: to sposób finansowania, w którym firma leasingowa kupuje wybrany przedmiot, a klient korzysta z niego w zamian za regularne opłaty. Poniżej wyjaśniam, jak działa ten mechanizm, ile może kosztować leasing auta, czym różni się od kredytu i na jakie zapisy umowy zwrócić uwagę.
Leasing pozwala korzystać z samochodu bez płacenia całej ceny na początku
- Właścicielem auta przez większość trwania umowy pozostaje firma leasingowa.
- Leasingobiorca płaci zwykle opłatę wstępną, raty miesięczne i ewentualny wykup.
- Najpopularniejszy przy samochodach firmowych jest leasing operacyjny.
- W 2026 roku limity podatkowe dla samochodów osobowych wynoszą 100 000 zł, 150 000 zł albo 225 000 zł, zależnie od emisji i rodzaju napędu.
- Najniższa rata nie zawsze oznacza najtańsze finansowanie, ponieważ duże znaczenie mają opłata początkowa, wykup, ubezpieczenie i prowizje.
Jak działa leasing samochodu i kto jest jego właścicielem
W typowej umowie uczestniczą trzy strony. Leasingodawca kupuje samochód od dealera, leasingobiorca wybiera pojazd i korzysta z niego, a sprzedawca dostarcza auto. Formalnym właścicielem samochodu pozostaje finansujący, natomiast klient otrzymuje prawo do używania pojazdu zgodnie z umową.
W praktyce wygląda to podobnie do zakupu na raty, ale różnica własności jest istotna. Płacę za możliwość korzystania z auta, jednak do momentu wykupu nie mogę traktować go jak pełnoprawnej własności. Zwykle to firma leasingowa decyduje też o wymaganym ubezpieczeniu, sposobie likwidacji szkody i warunkach wcześniejszego zakończenia umowy.
Cały proces najczęściej przebiega w kilku krokach:
- Wybieram samochód, jego cenę, okres umowy i przewidywany przebieg.
- Składam wniosek, a leasingodawca sprawdza zdolność i historię płatniczą.
- Po akceptacji finansujący kupuje pojazd od sprzedawcy.
- Wpłacam opłatę wstępną i odbieram samochód.
- Przez ustalony okres płacę raty oraz ponoszę koszty eksploatacji.
- Po zakończeniu umowy zwracam auto albo korzystam z opcji wykupu, jeśli została przewidziana.
Leasing może obejmować nie tylko nowe samochody osobowe. Finansowane bywają również auta używane, furgony, ciągniki siodłowe, naczepy i maszyny potrzebne w transporcie międzynarodowym. Przy pojeździe używanym trzeba jednak dokładniej sprawdzić wiek auta, jego stan techniczny i limit wartości rezydualnej, czyli przewidywanej wartości na koniec umowy.
Leasing operacyjny i finansowy mają inne zasady
Najczęściej spotykam się z dwoma podstawowymi rodzajami leasingu. Oba pozwalają korzystać z samochodu w zamian za opłaty, ale różnią się sposobem rozliczania własności, amortyzacji i podatku VAT.
| Cecha | Leasing operacyjny | Leasing finansowy |
|---|---|---|
| Właściciel w czasie umowy | Firma leasingowa | Firma leasingowa, choć auto jest ujmowane inaczej w rozliczeniach |
| Amortyzacja podatkowa | Zwykle po stronie finansującego | Zwykle po stronie korzystającego |
| Rozliczanie rat | Do kosztów trafiają opłaty zgodnie z limitami | Rozlicza się część odsetkową oraz amortyzację |
| VAT | Zwykle doliczany do poszczególnych opłat | Zasadniczo naliczany jednorazowo na początku |
| Wykup | Często występuje jako osobna opcja | Własność może przejść na korzystającego po spłacie warunków umowy |
Kiedy operacyjny ma więcej sensu
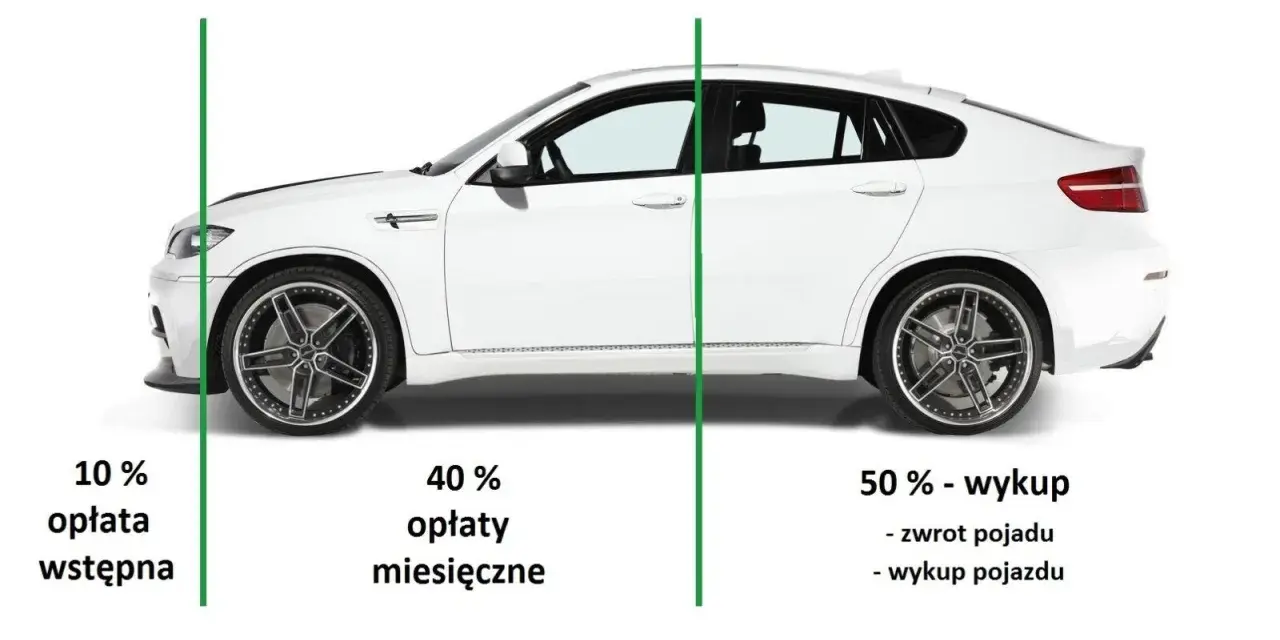
Leasing operacyjny jest popularny wśród przedsiębiorców, ponieważ nie wymaga zapłaty całej wartości samochodu na starcie, a opłata wstępna i raty mogą być rozliczane w kosztach działalności. Przy samochodzie za 120 000 zł opłata początkowa może wynieść przykładowo 10%, a pozostała część zostaje rozłożona na raty i wykup.
Ten wariant dobrze pasuje do osoby, która chce regularnie wymieniać samochód albo zachować gotówkę na paliwo, wynagrodzenia i bieżące wydatki. Trzeba jednak pamiętać, że wykup nie zawsze jest obowiązkowy, a jego wysokość może znacząco zmienić całkowity koszt finansowania.
Przeczytaj również: Wiza do USA - ESTA czy wiza? Poradnik krok po kroku
Kiedy rozważyć leasing finansowy
Leasing finansowy bywa interesujący, gdy zależy mi na szybszym rozliczeniu własności środka trwałego albo na jednorazowym rozliczeniu VAT. Jego minusem jest zwykle większe obciążenie na początku, ponieważ podatek VAT od całej wartości przedmiotu może pojawić się już przy wydaniu samochodu.
Nie wybierałbym rodzaju leasingu wyłącznie na podstawie reklamy z niską ratą. Ostateczny wybór zależy od formy opodatkowania, statusu VAT, planowanego okresu użytkowania i tego, czy samochód ma zostać w firmie po zakończeniu umowy.
Ile naprawdę kosztuje leasing samochodu
Rata leasingowa to tylko jeden element rachunku. Na całkowity koszt wpływają przede wszystkim cena samochodu, oprocentowanie, opłata wstępna, okres umowy, wartość wykupu i prowizje. Do tego dochodzą ubezpieczenie, serwis, opony, opłaty administracyjne oraz koszty związane z wcześniejszym zakończeniem umowy.
Na rynku często spotyka się opłatę początkową od 0% do około 30% wartości auta oraz umowy trwające od 24 do 60 miesięcy. Są to popularne przedziały, a nie sztywne zasady. Im wyższa wpłata i większy wykup, tym niższa rata, ale jednocześnie trzeba dysponować większą kwotą na początku lub na końcu finansowania.
Przykładowo przy samochodzie wartym 120 000 zł można ustalić opłatę wstępną na poziomie 12 000 zł, okres 48 miesięcy i wykup 24 000 zł. Sama część kapitałowa do rozłożenia wyniesie wtedy około 84 000 zł, czyli średnio 1750 zł miesięcznie przed doliczeniem odsetek, VAT-u i dodatkowych kosztów. Ten przykład pokazuje mechanizm, ale nie jest ofertą konkretnego leasingodawcy.
Przed podpisaniem umowy porównuję nie ratę, lecz sumę wszystkich płatności. Warto poprosić o tabelę zawierającą:
- opłatę wstępną,
- liczbę i wysokość rat,
- wartość wykupu,
- prowizję oraz opłaty dodatkowe,
- koszt obowiązkowego ubezpieczenia,
- warunki zmiany harmonogramu, cesji i wcześniejszego zakończenia umowy.
Jeśli samochód ma pokonywać dziesiątki tysięcy kilometrów rocznie, sprawdzam również limit przebiegu oraz konsekwencje jego przekroczenia. W transporcie międzynarodowym ten punkt może mieć większe znaczenie niż różnica kilkudziesięciu złotych w miesięcznej racie.
Leasing a kredyt i najem długoterminowy
Leasing, kredyt samochodowy i najem długoterminowy mogą prowadzić do podobnego celu, ale odpowiadają na inne potrzeby. W kredycie samochód zwykle od początku staje się własnością kupującego, natomiast bank zabezpiecza spłatę na podstawie umowy i dodatkowych zabezpieczeń.
| Rozwiązanie | Największa zaleta | Najważniejsze ograniczenie |
|---|---|---|
| Leasing | Łatwiejsze rozłożenie płatności i wygodne finansowanie auta firmowego | Brak własności do czasu wykupu oraz ograniczenia umowy |
| Kredyt samochodowy | Własność pojazdu od początku | Często większa liczba formalności i wymaganych zabezpieczeń |
| Najem długoterminowy | Przewidywalna miesięczna opłata i możliwość zwrotu auta | Limity przebiegu, rozliczanie zużycia i brak standardowego wykupu |
| Zakup za gotówkę | Brak kosztu finansowania i pełna swoboda korzystania z auta | Zamrożenie dużej kwoty kapitału |
Moim zdaniem leasing najlepiej sprawdza się u przedsiębiorcy, który chce zachować płynność finansową i planuje użytkować samochód przez kilka lat. Gdy ktoś chce po prostu jeździć nowym autem i nie interesuje go późniejsza własność, wygodniejszy może być najem. Jeżeli samochód ma zostać na długo i będzie intensywnie eksploatowany, zakup lub kredyt może dać większą swobodę.
Co leasing zmienia w podatkach w 2026 roku
Podatki są jednym z powodów popularności leasingu, ale nie powinny przesłaniać całkowitego kosztu umowy. Od 2026 roku wydatki dotyczące samochodów osobowych są objęte limitami zależnymi od napędu i emisji CO₂. Ministerstwo Finansów wskazuje następujące wartości dla rozliczeń podatkowych:
| Samochód osobowy | Limit wartości uwzględnianej w kosztach |
|---|---|
| Elektryczny lub wodorowy | 225 000 zł |
| Spalinowy z emisją CO₂ poniżej 50 g/km | 150 000 zł |
| Spalinowy z emisją CO₂ równą lub wyższą niż 50 g/km | 100 000 zł |
Jeżeli samochód kosztuje więcej niż właściwy limit, nie oznacza to, że cała rata przestaje być kosztem. Do rozliczenia przyjmuje się odpowiednią proporcję wartości limitu do wartości pojazdu. W przypadku auta wykorzystywanego prywatnie i firmowo dochodzą osobne zasady dotyczące kosztów eksploatacji oraz odliczenia VAT.
Przy użytkowaniu mieszanym przedsiębiorca zazwyczaj może odliczyć 50% VAT od wydatków związanych z samochodem. Pełne odliczenie wymaga spełnienia dodatkowych warunków, między innymi używania auta wyłącznie w działalności oraz prowadzenia wymaganej ewidencji. Przed podpisaniem umowy sprawdziłbym te zasady z księgowym, zwłaszcza przy drogim samochodzie, hybrydzie albo pojeździe wykorzystywanym w transporcie.
Na co uważać przed podpisaniem umowy
Najczęstszy błąd polega na skupieniu się wyłącznie na racie reklamowanej jako najniższa. Niska miesięczna kwota może wynikać z wysokiego wykupu, dużej opłaty początkowej albo bardzo restrykcyjnych warunków dotyczących przebiegu i stanu auta.
Przed podpisaniem dokumentów sprawdzam szczególnie:
- warunki wykupu i to, czy jest on prawem, czy obowiązkiem,
- koszty opóźnienia w płatnościach,
- zasady postępowania przy kradzieży i szkodzie całkowitej,
- wymagania dotyczące serwisowania i ubezpieczenia,
- opłaty za przekroczenie limitu kilometrów,
- możliwość cesji umowy na inną firmę,
- warunki wcześniejszego zakończenia finansowania.
Szkoda całkowita nie zawsze oznacza automatyczne wygaśnięcie wszystkich zobowiązań. Odszkodowanie z polisy może nie pokryć całej kwoty wymaganej przez leasingodawcę, dlatego przy droższym aucie rozsądnie jest rozważyć ubezpieczenie GAP. Chroni ono przed różnicą między wartością rynkową samochodu a saldem finansowania, choć zakres ochrony trzeba dokładnie przeczytać.
Ostrożność przydaje się także przy samochodach używanych i sprowadzanych z zagranicy. Historia napraw, dokumentacja serwisowa, pochodzenie pojazdu i realna wartość rynkowa wpływają zarówno na decyzję finansującego, jak i na późniejszy wykup. Sam atrakcyjny miesięczny koszt nie zrekompensuje problemów z autem, które traci wartość szybciej, niż zakładano.
Jak dopasować leasing do sposobu użytkowania auta
Jeżeli samochód ma służyć do dojazdów i okazjonalnych podróży po Europie, ważniejsze mogą być elastyczne warunki serwisu i ubezpieczenia niż maksymalnie niski wykup. Przy intensywnej pracy przewozowej większą rolę odgrywają limit kilometrów, dostępność auta zastępczego oraz możliwość naprawy poza Polską.
Przed wyborem oferty zapisuję trzy rzeczy. Po pierwsze, ile kilometrów samochód rzeczywiście przejedzie w ciągu roku. Po drugie, czy po zakończeniu umowy chcę auto zatrzymać. Po trzecie, jaką kwotę mogę bezpiecznie przeznaczyć na opłatę początkową i wykup.
Takie podejście zwykle prowadzi do lepszej decyzji niż porównywanie samych reklam. Dobrze dobrany leasing ma pasować do przepływów finansowych i sposobu pracy, a nie tylko wyglądać atrakcyjnie w kalkulatorze.
Leasing samochodu ma sens wtedy, gdy liczby pasują do planu
Leasing jest wygodnym sposobem finansowania samochodu i innych środków trwałych, ponieważ pozwala korzystać z potrzebnego sprzętu bez jednorazowego angażowania całej ceny. W zamian trzeba zaakceptować brak własności w trakcie umowy, koszty finansowania oraz zasady narzucone przez leasingodawcę.
Przed podpisaniem umowy porównałbym całkowitą kwotę do zapłaty, sprawdził wykup, limity przebiegu i ubezpieczenie, a dopiero później analizował wysokość raty. W 2026 roku szczególnie ważne są też limity podatkowe dla samochodów osobowych, bo mogą zmienić opłacalność droższego auta spalinowego. Najlepsza oferta to nie ta z najniższą ratą, lecz ta, której warunki odpowiadają realnemu użytkowaniu samochodu.